親御さんが亡くなったことを銀行が知ると、口座は止まり、葬儀の費用の支払いや、残っている引き落としにも影響が出ます。
結論からお伝えすると、親の口座は、金融機関が亡くなったことを知った時点で止まります。止まったあとでも、遺産の分け方が決まる前に、一定の金額までは引き出せる「預貯金の払戻し制度」があります。
公共料金などの引き落としは止まった口座からはできなくなるので、引き落としが入っている契約は、早めに支払い方法の変更を相談しておくと安心です。
この記事では、口座が止まるタイミング、預金の相続手続きの流れ、払戻し制度で引き出せる金額の決まり方、引き落としの扱いをまとめました。
親の口座が止まるのは「金融機関が亡くなったことを知ったとき」
三菱UFJ銀行は、役所への死亡届とは関係なく、銀行が口座名義人の死亡を知った時点で、相続財産を守るために口座が凍結される、と説明しています。
家族が金融機関に「名義人が亡くなった」と連絡すると、その時点で口座は止まります。
止まると、何ができなくなるか
三井住友銀行は、亡くなった方の口座は「すべての入出金を停止する」と案内しています。ATMでの引き出しや振り込みに加えて、口座からの引き落としもできなくなります。家賃などの振込先にしていた場合は、入金口座の変更も必要です。
ゆうちょ銀行も、亡くなったことを申し出た口座に「停止設定」を行います。相続の調査で見つかったほかの口座も、同じように止まります。
止まった口座は、相続の手続きが終わるまで、原則としてお金を引き出せません。例外が、後で説明する「預貯金の払戻し制度」です。
手続きの早見表:誰が・どこへ・何が要るか
預金について家族がする手続きは、大きく2つです。7つのポイントで並べました。くわしくは、このあとの章で書いています。
| 預金の相続手続き | 預貯金の払戻し制度 | |
|---|---|---|
| 何をする | 亡くなった方の預金を、相続人に払い戻す・名義を変える | 遺産の分け方が決まる前に、一定の金額を引き出す |
| 誰が | 相続人(遺言書があれば、遺言執行者などのこともある) | 相続人が1人で申し出られる(ほかの相続人の同意はいらない) |
| どこへ | 口座がある金融機関ごと(電話・窓口・Webなど) | 口座がある金融機関の窓口 |
| いつまでに | 金融機関の案内に、期限の記載はなし(相続放棄を考えているなら、先に専門家へ) | 左と同じ |
| 何が要る | 亡くなった方の戸籍謄本(または法定相続情報一覧図の写し)、相続人の印鑑登録証明書、通帳やキャッシュカード、金融機関の用紙など | 本人確認書類、亡くなった方の生まれてから亡くなるまでの戸籍謄本、相続人全員の戸籍謄本、引き出す人の印鑑証明書(全国銀行協会のチラシの例) |
| いくら | 書類を取る手数料(例:大阪市は戸籍謄本1通450円) | 引き出せるのは「亡くなった日の預金額×3分の1×法定相続分」で、1つの金融機関につき150万円まで |
| かかる日数 | 例:三井住友銀行は、連絡から案内の書類が届くまで10日間程度。ゆうちょ銀行は、案内まで約1〜2週間、書類を出してから払い戻しまで、ゆうちょで受け取るなら約1〜2週間、ほかの金融機関の口座で受け取るなら約3〜4週間 | 申し出たその場では受け取れないことがある(日数の目安は記載なし) |
出典:三井住友銀行、ゆうちょ銀行、全国銀行協会「遺産分割前の相続預金の払戻し制度」、大阪市「証明書交付手数料一覧」
預金の相続手続きは、連絡から払い戻しまで4つのステップで進む
預金の相続手続きは、金融機関ごとに行います。親が複数の銀行に口座を持っていた場合は、それぞれの銀行で手続きが必要です。
流れは金融機関によって少しずつ違いますが、大まかには次の4つのステップです。
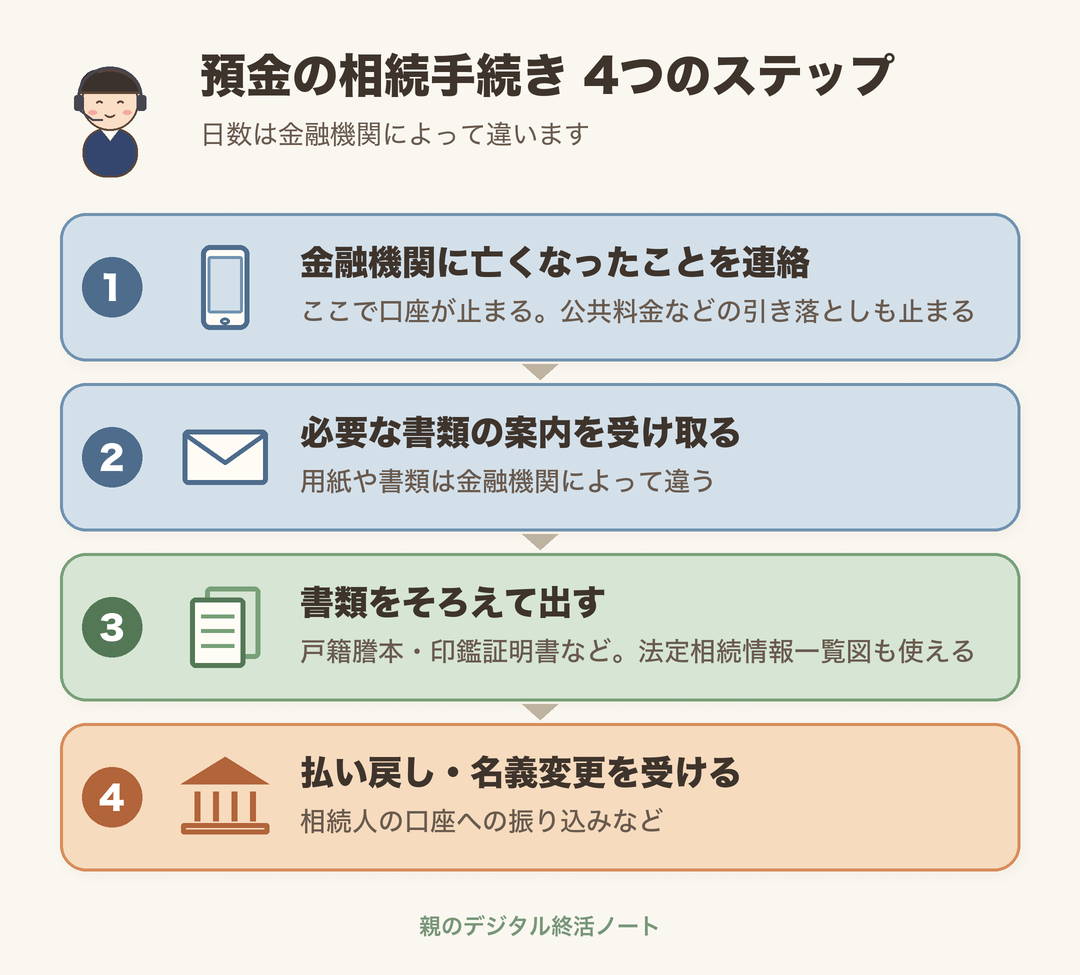
ステップ1:金融機関に亡くなったことを連絡する
電話・窓口のほか、Webで受け付けている銀行もあります。連絡するときは、通帳やキャッシュカードなど、取引店や口座番号が分かるものを手元に置いておくと話が進みやすくなります。
まだ連絡していない場合は、親の口座からどんな引き落としが入っているかを先に確かめておくと、止まったあとに慌てずに済みます。この連絡で口座は止まります。公共料金などの引き落としが入っている口座なら、早めに引き落とし先の変更も考えておきましょう。くわしくは後の章でまとめています。
ステップ2:必要な書類の案内を受け取る
連絡すると、金融機関から、手続きの流れや用意する書類の案内が届きます。遺言書があるかどうか、相続人で話し合って決めた遺産の分け方を書いた「遺産分割協議書」があるかどうかで、必要な書類が変わります。遺言書があるときの書類の違いは、後の「遺言書があるときの手続き」でまとめています。
ゆうちょ銀行では、まず「相続確認表」に、亡くなった方と相続人の関係や口座のことを書いて出します。貯金窓口に出すほか、「ゆうちょ手続きアプリ」なら入力から提出までアプリでできます。必要な書類は、Webの「相続Web案内サービス」でも確かめられます。
ステップ3:書類をそろえて出す
遺言書がない場合に求められることが多い書類は、次のとおりです。細かい条件は金融機関によって違うので、必ず案内を確かめてから集めてください。
| 書類 | 内容と、金融機関による違いの例 |
|---|---|
| 亡くなった方の戸籍謄本 | 途切れずにつながった戸籍謄本。三井住友銀行は「生まれた時から亡くなった時まで」(発行から1年以内)、ゆうちょ銀行は「婚姻(初婚。未婚の場合は16歳)から亡くなった時まで」と案内しています |
| 相続人の戸籍謄本 | 亡くなった方との関係が分かるもの。亡くなった方の戸籍で確かめられる場合は、いらないこともあります |
| 相続人の印鑑登録証明書 | 三井住友銀行では、すべての相続人の分で、発行から6か月以内のもの |
| 通帳・キャッシュカード | 亡くなった方の口座のもの |
| 金融機関の用紙 | 相続の手続きを頼む書類。三井住友銀行では、すべての相続人が署名し、実印を押します |
| 遺産分割協議書 | 遺産の分け方を家族で決めて書面にした場合に出します |
書類を取る手数料は、市区町村ごとに決まっています。たとえば大阪市では、戸籍謄本が1通450円、除籍謄本と改製原戸籍謄本が1通750円、住民票の写しが1通300円です。親の戸籍は何通にも分かれていることがあるので、何通分かかるかも見ておくと安心です。
戸籍謄本は、親が結婚や引っ越しで本籍を移していると、何通にも分かれていることがあります。2024年3月1日からは、本籍地が各地に分かれていても、最寄りの市区町村の窓口でまとめて請求できるようになりました。請求できるのは本人・配偶者・父母や祖父母・子や孫で、コンピュータ化されていない一部の戸籍は対象外です(法務省)。請求する人が窓口に行き、顔写真付きの本人確認書類を見せる必要があります。郵送や代理人による請求はできません。
三井住友銀行では、戸籍謄本の代わりに「法定相続情報一覧図の写し」も使えると案内しています。亡くなった方と相続人の関係を1枚にまとめた図で、相続人などが戸籍謄本をもとに作って法務局に申し出ると、無料で写しを交付してもらえます(法務局)。預金や不動産などの相続手続きで、戸籍謄本の束の代わりに使えます。ただし、手続きによってはほかの書類もいるので、提出先に確かめてください。
ステップ4:払い戻し・名義変更を受ける
書類を出して、金融機関での確認が終わると、相続人の口座への振り込みなどで、預金が払い戻されます。運用している商品や貸金庫がある場合は、別に来店が必要になることもあります。
かかる日数の目安(公式の案内の例)
| 金融機関 | 公式サイトに書かれている目安 |
|---|---|
| 三井住友銀行 | 連絡してから、案内の書類が届くまで10日間程度(混み具合で延びることがある) |
| ゆうちょ銀行 | 相続確認表を出してから、必要書類の案内が届くまで約1〜2週間。書類を出したあと、ゆうちょの口座などで受け取る場合は約1〜2週間、ほかの銀行の口座で受け取る場合は約3〜4週間 |
書類に足りないものがあると、さらに日数がかかります。一度で全部そろわなくても、案内を見ながら少しずつ進めれば大丈夫です。
遺言書があるときは、種類を確かめてから銀行の手続きに進む
遺言書が見つかったら、まず種類を確かめる
遺言書には、本人が手書きする「自筆証書遺言」と、公証役場で作る「公正証書遺言」などがあります。種類によって、預金の手続きの前にすることが変わります。
手書きの遺言書は、家庭裁判所で「検認」を受けてから使います。封がしてあるときは、開けずに家庭裁判所に持っていきます。家庭裁判所で、相続人などが立ち会って開けることになっているからです。申し立てるのは、遺言書を預かっていた人か、見つけた相続人で、申立先は親の最後の住所地の家庭裁判所です(裁判所「遺言書の検認」)。
検認は、遺言書の状態を確かめて、書き換えなどを防ぐための手続きです。遺言が有効か無効かを決める手続きではありません。
公正証書遺言と、法務局に預けてあった手書きの遺言書(法務局が出す「遺言書情報証明書」があるもの)は、検認がいりません。
遺言書があると、銀行に出す書類が変わる
遺言書があるときは、遺言書そのものを銀行に出します。三井住友銀行の案内(2021年3月時点の法令にもとづく)では、遺言書の種類ごとに、次のものを求めています。
- 手書きの遺言書:家庭裁判所の検認済証明書がついたもの
- 法務局に預けてあった遺言書:遺言書情報証明書
- 公正証書遺言:遺言書(検認はいらない)
遺言の内容を実現する役目の「遺言執行者」が手続きする場合は、遺言執行者の印鑑登録証明書などを出します(三井住友銀行「遺言執行者さまがお手続される場合」)。遺言書の内容によって必要な書類は変わるので、金融機関の案内を確かめてください。
遺言書がない場合は、相続人で話し合って遺産の分け方を決め、遺産分割協議書にまとめます。法務局のサイトには、遺産分割で相続登記をするときの申請書の記載例や、手続きの案内が載っています(法務局「不動産登記の申請書様式について」)。書き方に迷うときは、司法書士などの専門家に相談してください。
元気なうちにできること:遺言書の基本
ここからは、遺言書を書く本人の立場の話です。親子で一緒に読んでおくと、話し合うきっかけになります。
手書きの遺言書は、民法で、全文・日付・氏名を自分で書いて、印を押すことが決められています。財産の一覧(財産目録)は、2019年1月13日から、パソコンで作ってもよくなりました。その場合は、目録の各ページに署名と押印が必要です(法務省「自筆証書遺言に関するルールが変わります」)。
手書きの遺言書は、法務局に預けることもできます(法務省「自筆証書遺言書保管制度」)。預けておくと、亡くなったあとの検認がいりません。保管の申請の手数料は3,900円です(法務省「手数料」)。亡くなったあとに、本人が指定した人へ、遺言書が預けてあることを知らせる通知も届きます。
公正証書遺言は、公証人と証人2人の前で作る遺言書です。原本は公証役場で保管され、検認はいりません(日本公証人連合会「遺言」)。
どの形が合うかや、何を書くかは、家庭の事情で変わります。迷うときは、公証役場や、司法書士・弁護士などの専門家に相談してください。
遺産分割の前でも引き出せる「預貯金の払戻し制度」
口座が止まると、原則として、遺産の分け方が決まるまで、相続人が1人でお金を引き出すことはできなくなります。葬儀の費用や当面の生活費に困らないよう、2019年7月1日から「預貯金の払戻し制度」が始まりました。
全国銀行協会のチラシでは、この制度を、当面の生活費や葬儀の費用の支払いなどのために、遺産分割が終わる前でも払い戻しを受けられるようにしたもの、と説明しています。
払い戻しの方法は2つ
| 方法 | どんな方法か | 引き出せる額 |
|---|---|---|
| 金融機関の窓口で | 家庭裁判所を通さずに、相続人が1人で金融機関に申し出る。ほかの相続人の同意はいらない | 計算式で決まる額 (1つの金融機関で150万円まで) |
| 家庭裁判所を通して | 遺産分割の調停や審判を申し立てている場合に、家庭裁判所に申し立てて認めてもらう。生活費の支払いなどで必要があり、ほかの相続人の利益を害さない場合に限られる | 家庭裁判所が認めた額 |
家庭裁判所を通す方法は、遺産分割の調停や審判を申し立てていることが前提です。ここからは、1つ目の「金融機関の窓口で」の方法をくわしく見ていきます。
窓口で引き出せる金額の決まり方
1人の相続人が引き出せる金額は、次の計算式で決まります。計算は口座ごと(定期預金は明細ごと)に行います。
亡くなった日の預金額 × 3分の1 × その相続人の法定相続分
「法定相続分」とは、法律で決まっている、相続人それぞれの取り分の割合です。たとえば、相続人が子2人だけなら、それぞれ2分の1になります。
全国銀行協会のチラシの例では、相続人が長男と次男の2人、亡くなった日の普通預金が600万円の口座1つの場合、長男が1人で引き出せる額は次のとおりです。
600万円 × 3分の1 × 2分の1 = 100万円
ただし、同じ金融機関から引き出せるのは、1人あたり150万円までです。同じ銀行の複数の支店に口座がある場合は、全部の支店を合わせて150万円までになります。上限は金融機関ごとに決まっているため、別の銀行の口座は、その銀行で別に計算します。
計算のもとになる「亡くなった日の預金額」は、金融機関に「残高証明書」を出してもらうと確かめられます。たとえば三菱UFJ銀行では、相続の連絡をしたうえで依頼する形で、手数料は1通770円(税込)、届くまで3〜4週間程度と案内しています。手数料や日数は金融機関によって違います。

使う前に知っておきたいこと
- 受け取るまでに、確認のための時間がかかります。申し出たその場では受け取れないことがあります
- 書類が必要です。全国銀行協会のチラシでは、本人確認書類に加えて、亡くなった方の生まれてから亡くなるまでの戸籍謄本、相続人全員の戸籍謄本、引き出す人の印鑑証明書を挙げています。金融機関によって違うので、先に確かめてください
- 遺言で相続する場合など、この制度を使えないこともあります
- 引き出したお金は、あとで遺産を分けるときに、引き出した人が受け取った分として調整されます。何に使ったかをあとで家族に説明できるように、領収書を残しておきましょう
- 借金があるかもしれないなど、相続放棄を考えている場合は、使う前に弁護士や司法書士に相談してください
同意はいりませんが、きょうだいなど、ほかの相続人がいる場合は、引き出す前に一言伝えておくと、あとで話し合うときに落ち着いて進めやすくなります。
払戻し制度とは別に、葬儀の費用の領収書は、捨てずにまとめておきましょう。ゆうちょ銀行の相続手続きの流れの例にも、3か月以内にすることとして「葬儀費用の領収書の整理」が入っています。
葬儀の支払いに間に合わないときは
払戻し制度は、申し出たその日に受け取れるとは限りません。葬儀の費用の支払い期日は、葬儀社に確かめておきましょう。間に合わなさそうなときは、早めに葬儀社に相談しておくと安心です。
家族が立て替えて支払う場合は、領収書を必ず残しておきましょう。誰がいくら立て替えたかが分かると、あとで遺産を分けるときの話し合いが進めやすくなります。
口座が止まったあとの引き落としは、契約先に支払い方法の変更を相談する
口座が止まると、電気・ガス・水道や携帯電話、クレジットカードの代金なども、その口座からは引き落とせなくなります。
三井住友銀行は、公共料金などの定期的な引き落としや、家賃の振り込みなどの予定がある場合は、早めに引き落とし口座や入金口座の変更手続きをするよう案内しています。ゆうちょ銀行の流れの例でも、「公共料金の契約者の変更」「クレジットカードの停止」は、亡くなったあと速やかにすることに入っています。
公共料金・ネット回線・サブスク
実家に家族が住み続けるなら、契約者の名義と、引き落とし口座の変更を。誰も住まないなら、解約の手続きを、それぞれの契約先に相談します。
どの口座から何が引き落とされていたかは、親の通帳や、カードの利用明細で確かめられます。口座が止まったあとの通帳の記帳は、銀行によって扱いが違います。たとえばみずほ銀行は、止まっていても記帳できると案内しています。三井住友銀行では、相続人であることが分かる書類を持って、店舗で申し出る形です。インターネット回線やサブスクの調べ方と解約の方法は、次の記事にまとめています。
クレジットカード
口座が止まってカードの代金が引き落とせなくなると、カード会社から家族に連絡が来ることがあります。
私の家でも、母が亡くなったあと、母の口座が止まってカードの年会費が引き落とせなくなり、カード会社から父に連絡が来ました。そのときのことと、カードの解約の手順や残った支払いの扱いは、次の記事にまとめています。年会費や未払い分の扱いは、会社によって違います。
相続放棄を考えているなら、預金の手続きの前に専門家へ相談する
親に借金があるかもしれないなど、相続放棄を考えている場合は、預金の手続きを進める前に、弁護士や司法書士に相談してください。
裁判所の案内では、相続放棄は、自分のために相続が始まったことを知ったときから3か月以内に、亡くなった方の最後の住所地の家庭裁判所に申し立てる、と定められています。
どうするのがよいかは、家庭の事情によって変わります。判断は専門家にお任せください。
よくある質問
- 死亡届を出したら、銀行の口座は自動で止まりますか?
-
銀行が名義人の亡くなったことを知った時点で止まります。三菱UFJ銀行は、役所への死亡届とは関係なく、銀行が名義人の死亡を知った時点で口座が凍結される、と説明しています。家族が銀行に連絡すると、その時点で口座が止まります。
- 払戻し制度では、いくらまで引き出せますか?
-
窓口で引き出せるのは「亡くなった日の預金額×3分の1×法定相続分」で、1つの金融機関につき150万円までです(法務省「相続法の改正」)。
- 親がどの銀行に口座を持っていたか分かりません
-
まずは実家にある通帳、キャッシュカード、銀行からの郵便物を探してみてください。三井住友銀行は、口座があるかどうかや残高が分からない場合は、近くの店舗に相談するよう案内しています。
ゆうちょ銀行では、相続確認表を出す前でも、貯金があるかどうかを調べられます。
ゆうちょ銀行では、貯金があるかどうかの調査は無料です。調べた結果わかった口座の残高証明書を出してもらうには、手数料がかかります(ゆうちょ銀行「よくあるご質問」)。
- マイナンバーで、親の口座を探せますか?
-
親御さんが生前に預貯金口座へマイナンバーを付けていれば、相続人が金融機関の窓口で「相続時照会」を申し込めます。マイナンバーが付いた口座がどこにあるかを、まとめて確認できる仕組みです。申し込めるのは亡くなってから10年後までで、手数料がかかります(デジタル庁「よくある質問:預貯金口座付番制度について」)。
まとめ
- 親の口座は、金融機関が亡くなったことを知った時点で止まる
- 預金の相続手続きは、連絡 → 書類の案内 → 書類を出す → 払い戻し、の流れで、金融機関ごとに行う
- 必要な書類は、遺言書や遺産分割協議書があるかどうか、金融機関によって変わる。案内を確かめてから集める
- 遺産の分け方が決まる前でも、「預貯金の払戻し制度」で一定額を引き出せる。窓口で引き出せるのは「亡くなった日の預金額 × 3分の1 × 法定相続分」で、1つの金融機関につき150万円まで
- 口座が止まると、公共料金やカードの代金も引き落とせなくなる。引き落とし先の変更や解約を、契約先に相談する
- 相続放棄を考えている場合は、預金の手続きの前に弁護士や司法書士に相談する
親が亡くなったあとの手続きの全体の順番は、親の死後にやること全リストにまとめています。
私の父も、元気なうちに「俺が死んだら、〇〇銀行にお金が入ってるからな。銀行からはわざわざそういうこと(親の遺産がある)を教えてくれんから気をつけろ」と言っていました。銀行のほうから家族に口座を知らせてくる仕組みはありません。どこに口座があるかを家族が見つけて、連絡するところから手続きが始まります。
今日できる一歩
まずは、手元にある親の通帳とキャッシュカード、クレジットカード、公共料金の検針票や郵便物を1か所に集めて、どの銀行に口座があるかを紙に書き出してみてください。
通帳に記帳ができるなら、どんな引き落としが入っているかも、あわせて見ておくと、次に何を連絡すればいいかが見えてきます。
この記事が、少しでもお役に立てば幸いです。
預金の相続手続きの流れや必要な書類は、金融機関によって違い、変わることもあります。最新情報は必ず法務省の公式サイト、裁判所の公式サイト、親が口座を持っていた金融機関の公式サイトでご確認ください。
コメント